Domain smart-navigator.de kaufen?
Wir ziehen mit dem Projekt
smart-navigator.de um.
Sind Sie am Kauf der Domain
smart-navigator.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain smart-navigator.de kaufen?
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **


Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Eine Untersuchung der Abzugsbeschränkungen und -verbote für nicht abzugsfähige Betriebsausgaben im Einkommensteuergesetz, Taschenbuch von DavidEine Untersuchung Der Abzugsbeschränkungen Und -verbote Für Nicht Abzugsfähige Betriebsausgaben Im Einkommensteuergesetz, Taschenbuch Von David Kochar, Grin, 978-3-668-51662-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)57,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abzugsverbote fuer Betriebsausgaben und Werbungskosten als Verfassungsproblem, Taschenbuch von Jan Gallert, Peter Lang GmbH, Internationaler VerlagAbzugsverbote Fuer Betriebsausgaben Und Werbungskosten Als Verfassungsproblem, Taschenbuch Von Jan Gallert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62993-2, Seitenanzahl: 25878,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Wie hat GPS die Navigation und Standortbestimmung verändert?
GPS hat die Navigation und Standortbestimmung revolutioniert, indem es eine präzise und zuverlässige Methode zur Bestimmung des eigenen Standorts ermöglicht. Es hat die Notwendigkeit von Karten und Kompassen reduziert und die Navigation in unbekannten Gebieten vereinfacht. Zudem hat GPS die Entwicklung von Navigationsgeräten und Apps vorangetrieben, die heute in vielen Bereichen des täglichen Lebens genutzt werden. **

Wie können Menschen ohne GPS oder Karten ihre Wegfindung verbessern?
Menschen können ihre Wegfindung verbessern, indem sie sich an markanten Geländemerkmalen orientieren, wie z.B. Bergen, Flüssen oder Bäumen. Zudem können sie die Sonne oder Sterne nutzen, um die Himmelsrichtungen zu bestimmen. Schließlich können sie auch Einheimische oder Passanten um Hilfe bitten, um den richtigen Weg zu finden. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Unangemessene Betriebsausgaben, Repräsentationsaufwendungen und betrieblich bedingte Mehraufwendungen, Gebundene Ausgabe von Elena Mengling, PeterUnangemessene Betriebsausgaben, Repräsentationsaufwendungen Und Betrieblich Bedingte Mehraufwendungen, Gebundene Ausgabe Von Elena Mengling, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-93185-1, Seitenanzahl: 592101,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)78,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Untersuchung der Abzugsbeschränkungen und -verbote für nicht abzugsfähige Betriebsausgaben im Einkommensteuergesetz, Taschenbuch von DavidEine Untersuchung Der Abzugsbeschränkungen Und -verbote Für Nicht Abzugsfähige Betriebsausgaben Im Einkommensteuergesetz, Taschenbuch Von David Kochar, Grin, 978-3-668-51662-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)57,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abzugsverbote fuer Betriebsausgaben und Werbungskosten als Verfassungsproblem, Taschenbuch von Jan Gallert, Peter Lang GmbH, Internationaler VerlagAbzugsverbote Fuer Betriebsausgaben Und Werbungskosten Als Verfassungsproblem, Taschenbuch Von Jan Gallert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62993-2, Seitenanzahl: 25878,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht, Gebundene Ausgabe von Parastu Bahramsari, Peter Lang GmbH,Zur Persönlichen Zuordnung Von Betriebsausgaben Und Werbungskosten Im Einkommensteuerrecht, Gebundene Ausgabe Von Parastu Bahramsari, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-61283-5, Seitenanzahl: 17057,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
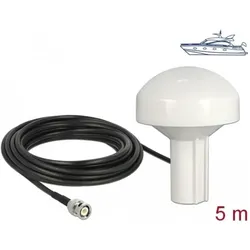
Navilock Antenne Navigation (GPS), NetzwerkantenneNavilock GNSS Galileo GPS QZSS Marineantenne Diese Antenne von Navilock ermöglicht die Nutzung des 1575 MHz GPS-Bandes sowohl drinnen als auch draussen. Das Material ist besonders wetterbeständig. - Anschluss: 1 x BNC Stecker - Frequenzbereich: 1575 MHz - Antennengewinn: 28 dBi - Impedanz: 50 Ohm - VSWR: 1.5 - Polarisation: RHCP - Betriebstemperatur: -40 °C bis 80 °C - Gehäusematerial: ABS - Farbe: weiss - Kabel: koaxial - Kabeltyp: RG-58 U - Kabeldämpfung: 0.57 dB bei 1.0 GHz pro Meter, 1.20 dB bei 3.0 GHz pro Meter - Kabeldurchmesser: ca. 4.95 mm - Kabellänge einschliesslich Anschluss: ca. 5.0 m - Gewicht: ca. 0.5 kg - Abmessungen (LxD): ca. 127.0 x 96.0 mm - Innengewinde: 1-14 UNS - Systemanforderungen: Gerät mit einem freien BNC-Anschluss.58,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Wie hat GPS die Navigation und Standortbestimmung verändert?
GPS hat die Navigation und Standortbestimmung revolutioniert, indem es eine präzise und zuverlässige Methode zur Bestimmung des eigenen Standorts ermöglicht. Es hat die Notwendigkeit von Karten und Kompassen reduziert und die Navigation in unbekannten Gebieten vereinfacht. Zudem hat GPS die Entwicklung von Navigationsgeräten und Apps vorangetrieben, die heute in vielen Bereichen des täglichen Lebens genutzt werden. **
-
Wie können Menschen ohne GPS oder Karten ihre Wegfindung verbessern?
Menschen können ihre Wegfindung verbessern, indem sie sich an markanten Geländemerkmalen orientieren, wie z.B. Bergen, Flüssen oder Bäumen. Zudem können sie die Sonne oder Sterne nutzen, um die Himmelsrichtungen zu bestimmen. Schließlich können sie auch Einheimische oder Passanten um Hilfe bitten, um den richtigen Weg zu finden. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.